

 /
 播放聆聽

 藍白合彰化也破局? 黃國昌:民眾黨守諾不推人選
搜尋
推播熱門報導
 2026-08-03 11:21(08-03 11:51更新)
 撰稿編輯:楊文君


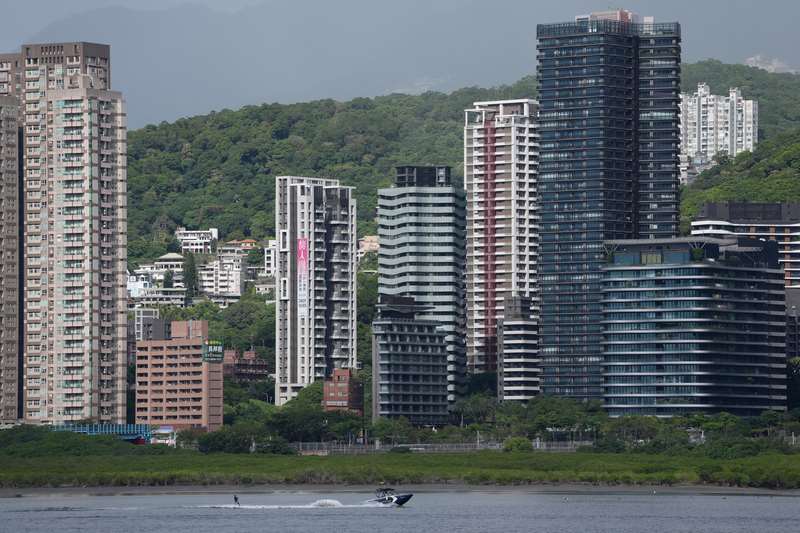
青年安心成家購屋優惠貸款(青安3.0)於8月正式上路,7月是否出現趕搭青安2.0的購屋潮?房仲業者指出,確實有部分擔心新制「排老」、「排富」的大齡或高收入首購族提前完成申貸,但整體規模有限;反觀符合青安3.0資格的婚育家庭,則因貸款額度提高,近期看屋、議價意願明顯提升。
台灣房屋集團統計內部成交資料顯示,今年7月六都及新竹縣市交易量較6月成長2.3%,較去年同期增加12.9%。其中,以台中市表現最亮眼,月增21.5%、年增25.8%;新竹縣市月增14.7%、年增20.9%,台北市年增也有12.5%。
台灣房屋趨勢中心資深經理陳定中接受央廣訪問時分析,青安3.0延續2.0利息補貼機制,讓多數首購族吃下定心丸,但由於新增所得、年齡等資格限制,部分預期無法適用新制的族群,確實趕在7月底前完成申貸,希望搭上青安2.0末班車。
不過,陳定中指出,這波提前申貸並未形成明顯的「上車潮」,估計僅占整體青安申貸族群約1成上下,主要集中在即將年滿50歲或擔心超過所得門檻的首購族。他說:『(原音)只是說搶上車的幅度其實沒有到那麼的劇烈、那麼的大,大概你說對是整體的人數可能在青安申貸人數裡面可能大概應該佔比不會到1成,但是還是有。』
陳定中進一步表示,一般房貸從簽約、比價、正式送件到銀行完成徵審、核貸,通常至少需2個月,若遇到銀行授信較為保守,甚至可能拉長至3個月,因此真正趕上青安2.0末班車者,多半早已完成看屋、簽約及貸款規劃;所以這些購屋民眾多半早在5、6月政策方向逐漸明朗時,就已經開始看屋、比較物件,是本來就是有購屋需求的自住族,並非因政策才臨時進場。
相較之下,陳定中表示,符合青安3.0資格的婚育家庭,因貸款額度提高,近期購屋預算出現微幅上調,不少人願意放寬屋齡、坪數等條件,看屋及議價態度也比過去更積極。他認為,在青安3.0無縫接軌下,自住市場基本需求仍維持穩定,政策效益後續仍有待觀察。