

 /

 台北市長選戰/反毒論戰延燒 公衛學者呼籲選戰攻防勿傷公衛信任
搜尋
推播熱門報導
 2026-08-03 18:08(08-03 18:43更新)


美國與日本近日罕見聯手進場共同買入日圓,拉抬暴跌至近40年低點的日圓匯率,這不僅是美日自1998年以來首度共同買進日圓,也是兩國自2011年七大工業國(G7)因日本311大地震協調干預匯市後,再次展開聯合行動。市場普遍關注迫使美國時隔近30年再次出手原因,分析人士認為,除了穩定匯市,更重要的考量在於避免日本因單獨干預而大舉拋售美國公債導致金融動盪而採取的「自我保護」措施。
日圓兌美元匯率近期一度跌至近40年來最低水準,7月30日盤中更貶至 1 美元兌163.73日圓,隨後31日在被認為是日銀開啟干預行動後反彈至 157.57日圓。
此次聯合干預,是美日自1998年以來首度共同進場買進日圓,也是兩國自2011年日本311東日本大震災後,七大工業國(G7)憂心日圓因日本海外資金匯回恐導致大幅升值,避免日圓過度升值重創日本出口經濟,因而聯手壓低日圓匯價以來,首次再度展開協調一致的匯市干預行動。
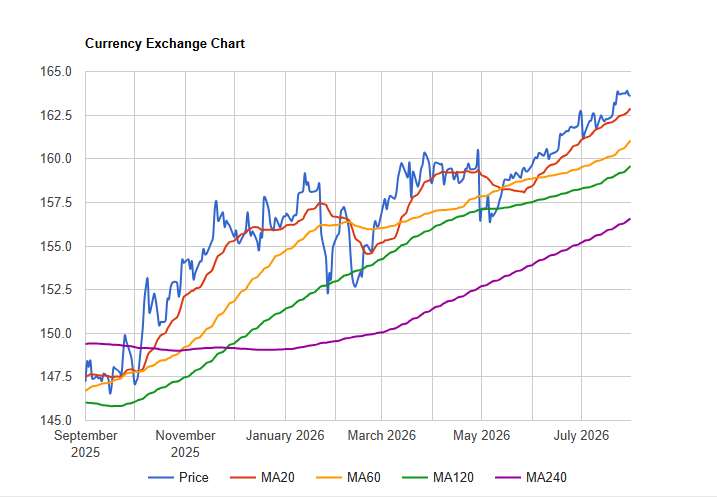
近一年日圓兌美元匯率走勢圖。(www.stockq.org)
由於美國此次罕見參與干預日圓匯率,也引發外界對美日雙方戰略意圖的高度關注。根據《CNBC》援引多位資深市場人士說法表示,由於日本是全球持有美國公債規模最大的海外債權國,美國最擔心的情況是,日本若單獨干預匯市,可能必須拋售大量美國公債籌措資金。一旦大舉賣債,恐對美國公債市場造成衝擊。
防美債殖利率衝高 美啟動自我保護
牛津經濟研究院(Oxford Economics)亞洲經濟主管路易斯‧盧(Louise Loo)表示,這可能是美國參與背後的「關鍵原因之一」。她分析指出,美國此次參與干預,某種程度上具有「自我保護」意味存在。因為一旦日本採取更積極的財政措施支撐日圓,導致市場劇烈波動,影響可能迅速蔓延至美國公債市場,進而動搖美元金融體系。
Louise Loo指出,美日此次特別強調美國聯準會(Fed)的「FIMA附買回機制(FIMA Repo Facility)」,透過FIMA附買回機制,將可以讓外國央行可透過抵押美國公債取得美元流動性,而不必直接出售美債,此舉正透露出兩國希望避免市場出現「被迫賣債」的訊號。日本財務省也已表示,未來若有干預需要,將運用這項機制籌措美元資金。
道富銀行(State Street)資深總體策略師Masahiko Loo認為,市場真正應注意的,可能不是這次干預本身,而是美國願意提供相關流動性支持所釋放的政策訊號。
採FIMA附買回機制防「被迫賣債」
Masahiko Loo指出,華盛頓的擔憂可能不僅限於日圓。日圓持續疲軟可能導致日本公債進一步拋售,殖利率上升的趨勢可能會蔓延至全球公債市場,而此時日本和美國都正面臨長期借貸成本上升的困境。此時透過FIMA附買回機制,向市場表明日本無需出售國債即可增加美元流動性,可降低日本出售美債的必要性,避免對美國短天期公債市場造成壓力,也提高此次干預的市場效果。
數據顯示,今年以來,美國10年期公債殖利率已累計上升近57個基本點,市場對債市波動格外敏感。
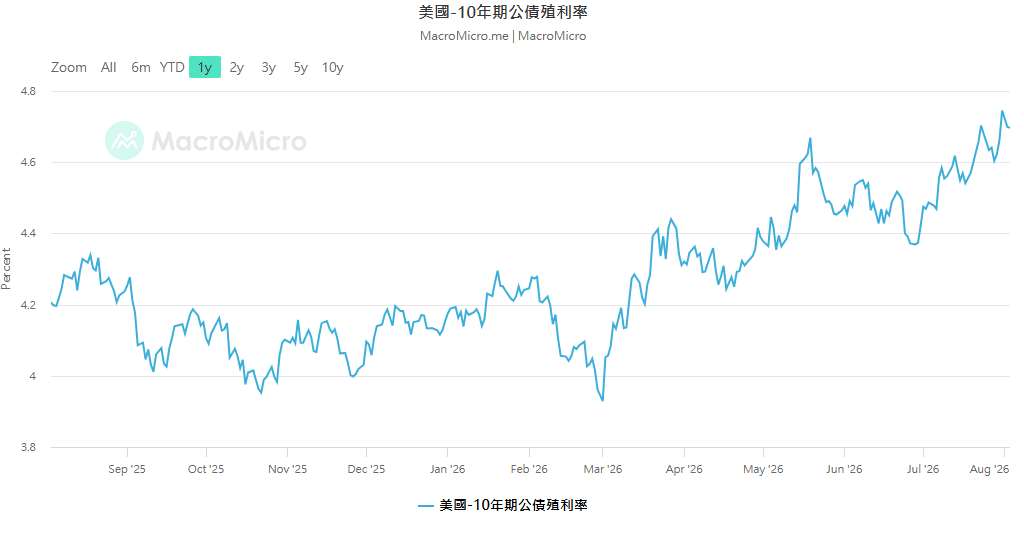
近一年美國十年期公債殖利率走勢。(www.macromicro.me)
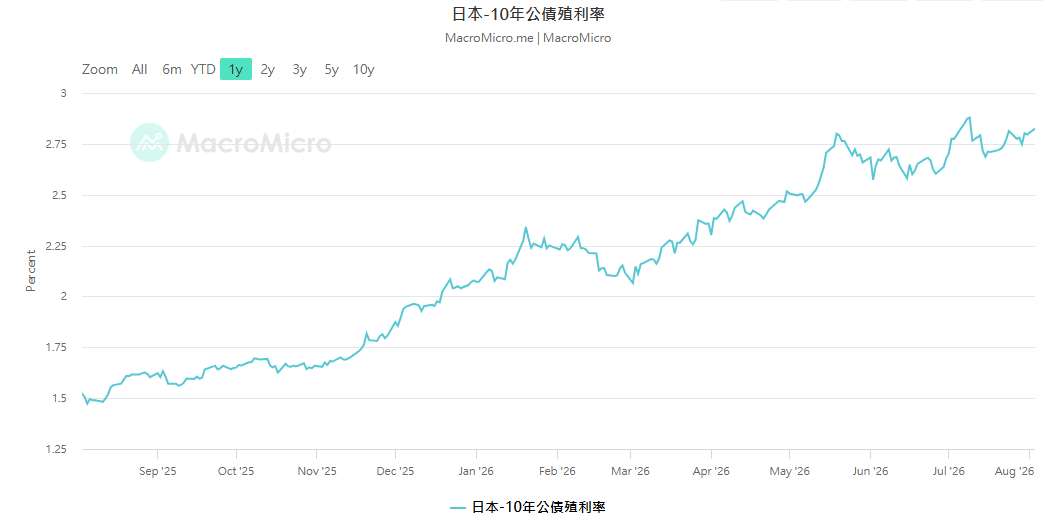
近一年日本十年期公債殖利率走勢。(www.macromicro.me)
美國總統川普也對外表示,美方參與干預是為支持日本,也是基於維護全球金融穩定的考量。不過,分析認為,這項行動背後也反映更深層的經濟與地緣政治布局。
由於美國長期認為日圓遭到「實質低估」,形成美方眼中的不公平貿易優勢。因此華府透聯合干預拉抬日圓匯率,也可為日本央行爭取時間,等待未來恢復升息,以更根本方式支撐日圓,使日本貨幣政策正常化。
對北京表明「美日戰略夥伴」非口頭承諾
網路券商Monex專家董事Jesper Koll則認為,此次聯手干預象徵美日關係已進入新的合作階段,也象徵美日戰略夥伴關係更加緊密,同時向中國釋出政治訊號,顯示美日合作已不只是口頭承諾,而是願意採取實際行動。
瑞穗證券(Mizuho Securities)亞洲(不含日本)總體研究主管瓦拉森(Vishnu Varathan)表示,有了美國參與,聯合干預將比單方面干預更具影響力。再加上美、日兩國政府均警告,「必要時將毫不猶豫再次進場干預」,此舉進一步提高了對投機資金押注日圓續貶的嚇阻效果。
瓦拉森也認為,美方參與有助於降低市場對日本干預匯市可能被迫出售美國公債、進而推升美國公債殖利率的疑慮,同時也有助於穩定日本公債市場。
不過,分析人士也警告,若日本無法解決造成日圓疲弱的結構性因素,這次聯合干預的效果恐怕仍將和過去幾次干預一樣,難以長期維持。
延伸閱讀
日美聯合干預匯市 日媒:原本1月就可能出手
不排除再干預日圓 美財長促聯準會擴大後盾機制
川普證實干預日圓 展現美日「友誼訊號」有利全球經濟