


ค้นหา
ประเด็น (ข่าว) ยอดนิยม


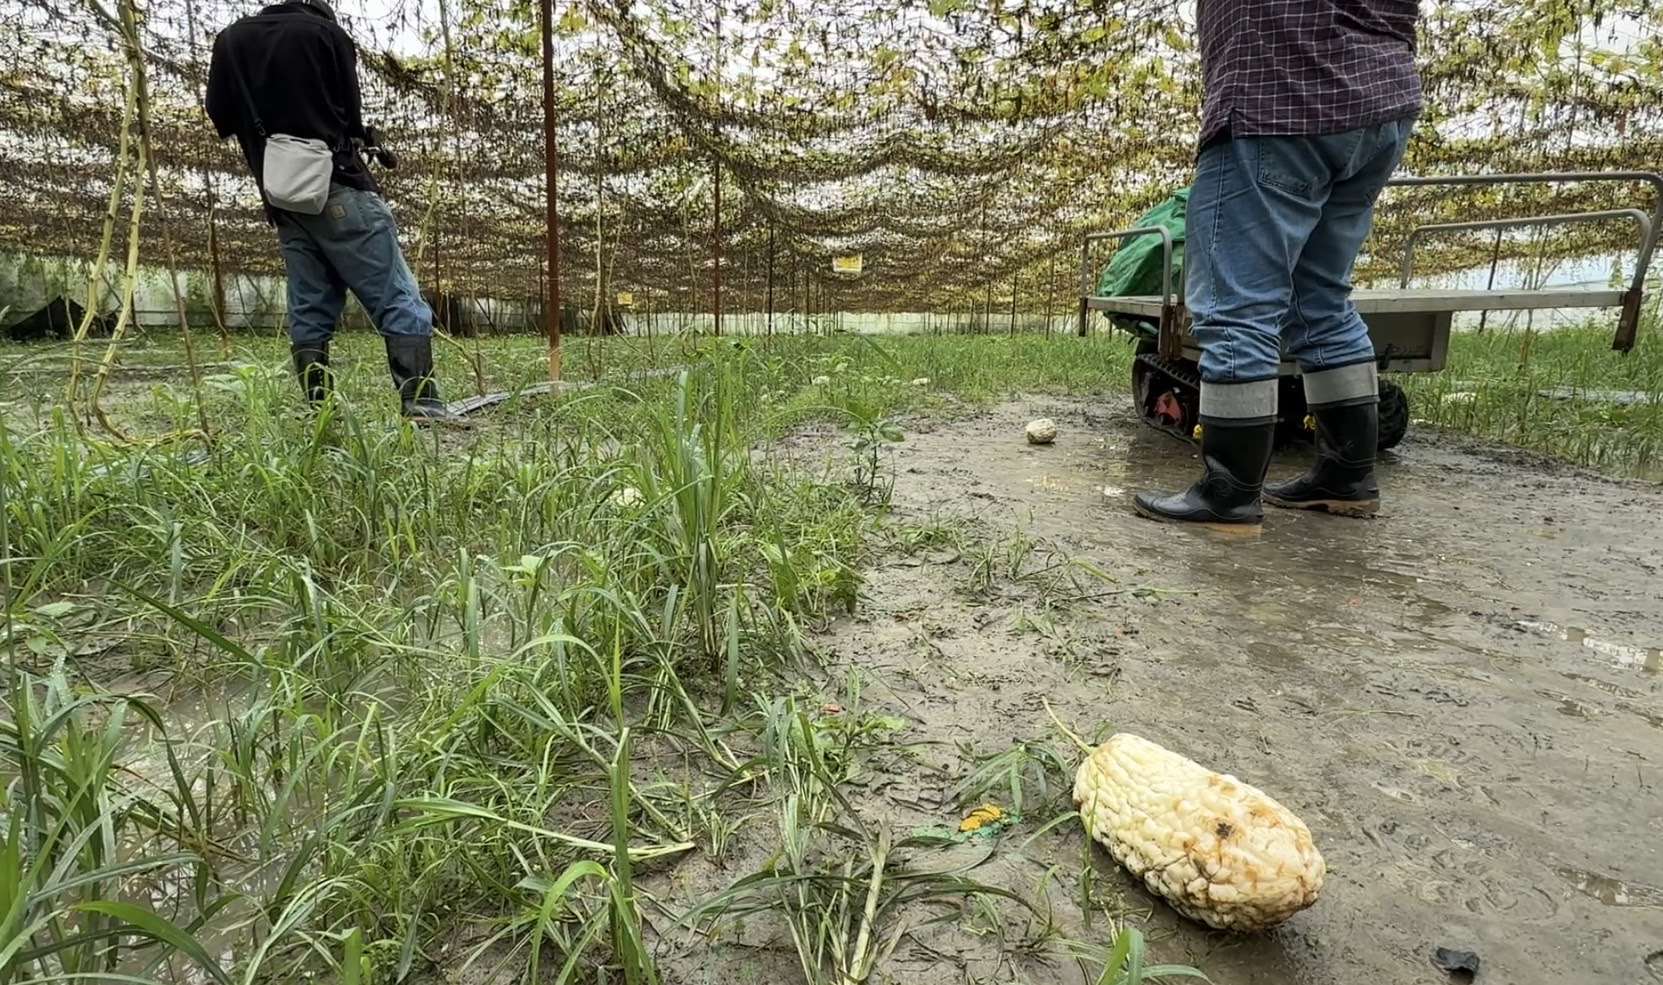
มิติใหม่ไต้หวันสัปดาห์นี้ยังอยู่กันที่ประเด็นระบบประกันภัยพืชผลทางการเกษตรของไต้หวันที่แม้จะเริ่มใช้งานมาเป็นเวลา 10 ปีแล้ว แต่จำนวนการทำประกันของเกษตรกรก็ยังไปไม่ถึงเป้าหมาย ยิ่งเจอกับภัยธรรมชาติและสภาพภูมิอากาศแบบสุดขั้วที่รุนแรงขึ้นทุกปี ก็ยิ่งทำให้ระบบประกันภัยพืชผลทางการเกษตรของไต้หวันเผชิญโจทย์ที่ยากขึ้น (ตอนที่ 3)
ภายใต้สถานการณ์การเปลี่ยนแปลงสภาพภูมิอากาศที่ทำให้ภัยธรรมชาติเกิดบ่อยและรุนแรงขึ้น ประกันภัยการเกษตรกลายเป็นเครื่องมือสำคัญในการช่วยลดความเสี่ยงให้เกษตรกรของไต้หวัน โดยเฉพาะ "ประกันภัยแบบอิงดัชนีสภาพอากาศ" (Weather Index Insurance) ซึ่งปัจจุบันคิดเป็นมากกว่า 60% ของกรมธรรม์ประกันภัยการเกษตรทั้งหมด 44 ฉบับทั่วประเทศ ระบบนี้ใช้ข้อมูลจากสถานีตรวจวัดอากาศ เช่น ความเร็วลม ปริมาณน้ำฝน และอุณหภูมิ เป็นเกณฑ์ในการจ่ายค่าสินไหม ทำให้สามารถจ่ายเงินชดเชยได้อย่างรวดเร็วโดยไม่ต้องส่งเจ้าหน้าที่ลงพื้นที่สำรวจความเสียหายของเกษตรกรแต่ละราย

อย่างไรก็ตาม แม้ระบบดังกล่าวจะมีความโปร่งใสและมีมาตรฐาน แต่กลับยังเผชิญข้อจำกัดสำคัญจากลักษณะภูมิประเทศของไต้หวันที่มีความแตกต่างกันในแต่ละพื้นที่ หรือที่เรียกว่า "ไมโครไคลเมต" (Microclimate) ส่งผลให้ข้อมูลจากสถานีตรวจวัดบางแห่งไม่สามารถสะท้อนสภาพอากาศจริงในแปลงเพาะปลูกได้ ทำให้เกิดข้อพิพาทเกี่ยวกับการจ่ายค่าสินไหมอยู่เป็นระยะ รัฐบาลและบริษัทประกันจึงเร่งขยายเครือข่ายสถานีตรวจวัดอากาศ จากเดิมที่มีเพียง 17 แห่ง เป็นเป้าหมาย 300 แห่งทั่วประเทศ เพื่อเพิ่มความแม่นยำของข้อมูลในอนาคต
นอกจากการพัฒนาโครงสร้างพื้นฐานแล้ว หน่วยงานภาครัฐยังปรับปรุงเงื่อนไขของกรมธรรม์อย่างต่อเนื่อง โดยทบทวนทุก ๆ 3 ปี เพื่อให้สอดคล้องกับความเสี่ยงที่เกิดขึ้นจริง ตัวอย่างเช่น การปรับลดเกณฑ์ความเร็วลมสำหรับการเริ่มจ่ายค่าสินไหมจากระดับ 9 เหลือระดับ 8 และเพิ่มอัตราการชดเชยขั้นต่ำ ส่งผลให้เมื่อเกิดพายุไต้ฝุ่นในปี 2023 เกษตรกรจำนวนมากได้รับเงินชดเชยจริง ความเชื่อมั่นต่อระบบประกันภัยจึงเพิ่มขึ้น และอัตราการทำประกันก็เติบโตตามมา
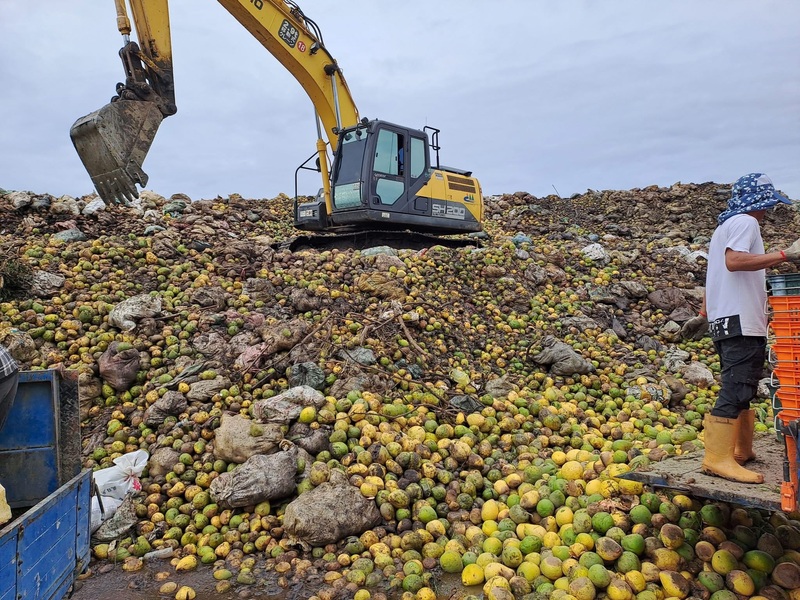
อย่างไรก็ดี นักวิชาการมองว่าปัญหาของประกันภัยการเกษตรไต้หวันไม่ได้อยู่เพียงการออกแบบกรมธรรม์ แต่ยังเป็นปัญหาเชิงโครงสร้าง เนื่องจากบริษัทประกันเอกชนต้องรับความเสี่ยงสูง ขณะที่ตลาดประกันภัยการเกษตรมีขนาดเล็ก ทำให้การพัฒนากรมธรรม์ใหม่และการขยายความคุ้มครองเป็นไปได้ยาก จึงมีข้อเสนอให้ศึกษารูปแบบของเกาหลีใต้ ซึ่งจัดตั้งบริษัทประกันภัยการเกษตรที่ดำเนินงานโดยองค์กรอิสระของสหกรณ์การเกษตร เพื่อสร้างเสถียรภาพให้ระบบและลดภาระของภาคเอกชน
ผู้เชี่ยวชาญยังชี้ว่า ประกันภัยการเกษตรไม่ควรมีบทบาทเพียงการชดเชยความเสียหายหลังเกิดภัยพิบัติ แต่ควรเป็นกลไกที่กระตุ้นให้เกษตรกรบริหารจัดการความเสี่ยงล่วงหน้า เช่น การเสริมความแข็งแรงของพืช การเลือกพื้นที่เพาะปลูกที่เหมาะสม และการปรับเทคนิคการเพาะปลูกให้สอดคล้องกับสภาพภูมิอากาศ เพราะแม้จะไม่สามารถป้องกันพายุหรือภัยธรรมชาติได้ แต่สามารถลดความเสียหายได้อย่างมีนัยสำคัญ

ดังนั้นในระยะยาวการรับมือกับผลกระทบจากการเปลี่ยนแปลงสภาพภูมิอากาศจำเป็นต้องอาศัยมาตรการหลายด้านควบคู่กัน ทั้งการพัฒนาระบบประกันภัย การขยายเครือข่ายสถานีตรวจวัดอากาศ การส่งเสริมองค์ความรู้ด้านการเกษตร และการวางแผนเพาะปลูกตามระดับความเสี่ยงของแต่ละพื้นที่ หากทุกภาคส่วนร่วมกันพัฒนาอย่างต่อเนื่อง ประกันภัยการเกษตรจะไม่ใช่เพียงเครื่องมือเยียวยาหลังเกิดภัยพิบัติ แต่จะกลายเป็นกลไกสำคัญในการสร้างความมั่นคงให้ภาคการเกษตรของไต้หวัน และช่วยให้เกษตรกรสามารถปรับตัวต่อสภาพภูมิอากาศที่ผันผวนได้อย่างยั่งยืนในอนาคต





 /
 ฟังรายการ


