


ค้นหา
ประเด็น (ข่าว) ยอดนิยม


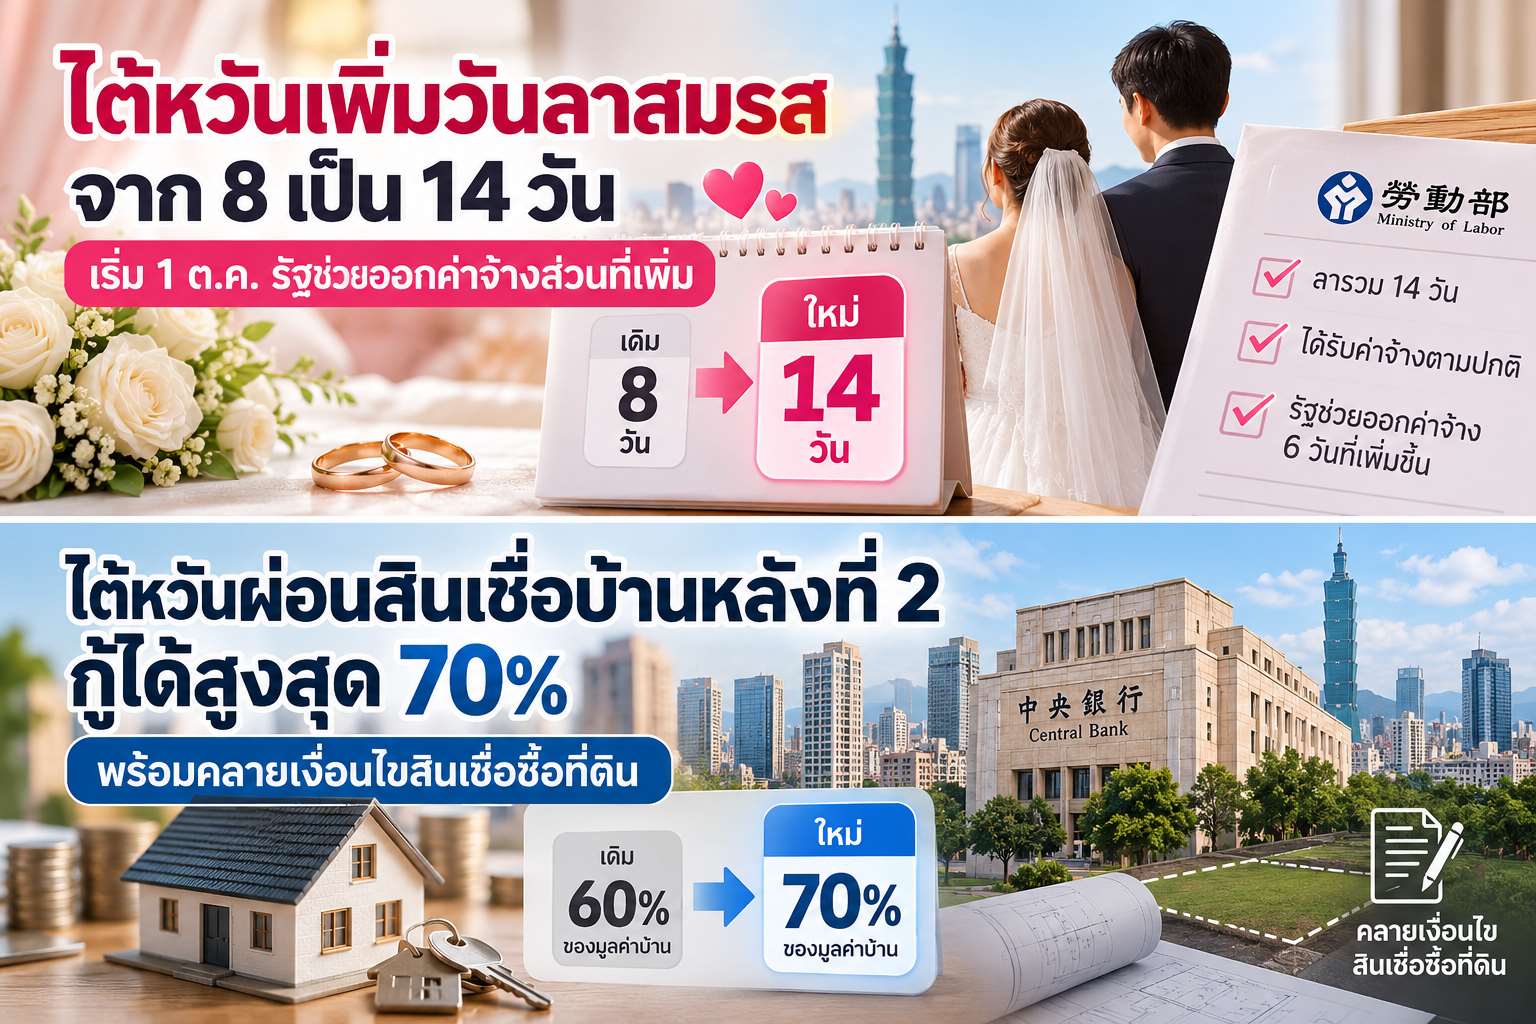
กระทรวงแรงงานไต้หวันประกาศร่างแก้ไขกฎระเบียบเกี่ยวกับการลาของแรงงาน โดยเพิ่มวันลาสมรสจากเดิม 8 วัน เป็น 14 วัน ให้เท่ากับสิทธิของข้าราชการและบุคลากรภาครัฐ และจะเริ่มใช้ตั้งแต่วันที่ 1 ตุลาคมเป็นต้นไป วันลาสมรสทั้ง 14 วันจะนับเฉพาะวันที่ลูกจ้างต้องมาทำงาน วันหยุดประจำสัปดาห์และวันหยุดนักขัตฤกษ์ที่อยู่ระหว่างช่วงลาจะไม่นับรวม และลูกจ้างยังได้รับค่าจ้างตามปกติ โดย 8 วันแรกนายจ้างเป็นผู้รับผิดชอบค่าจ้างตามกฎเดิม ส่วนอีก 6 วันที่เพิ่มขึ้น นายจ้างจะจ่ายให้ลูกจ้างก่อน และสามารถยื่นขอเงินอุดหนุนจากรัฐบาลภายหลังได้ เพื่อลดภาระต้นทุนที่เพิ่มขึ้นของภาคธุรกิจ
ตามกฎปัจจุบัน ลูกจ้างต้องใช้วันลาสมรสภายในระยะเวลาที่กำหนด โดยหลักเริ่มนับตั้งแต่ 10 วันก่อนวันแต่งงานและใช้ให้หมดภายใน 3 เดือน แต่หากนายจ้างยินยอมสามารถขยายระยะเวลาออกไปได้สูงสุด 1 ปี
การเพิ่มวันลาสมรสครั้งนี้เป็นส่วนหนึ่งของยุทธศาสตร์ด้านประชากรของรัฐบาลไต้หวัน ซึ่งครอบคลุมตั้งแต่การแต่งงาน การมีบุตร ไปจนถึงการเลี้ยงดูบุตร โดยมีเป้าหมายสร้างสภาพแวดล้อมที่เอื้อต่อการสร้างครอบครัวมากขึ้น ท่ามกลางปัญหาด้านโครงสร้างประชากรที่ไต้หวันกำลังเผชิญ
ธนาคารกลางไต้หวันมีมติคงอัตราดอกเบี้ยนโยบายตามเดิมเป็นครั้งที่ 10 ติดต่อกัน พร้อมประกาศผ่อนคลายมาตรการควบคุมสินเชื่ออสังหาริมทรัพย์บางส่วน โดยปรับเพดานสินเชื่อสำหรับผู้ที่มีบ้านอยู่แล้ว 1 หลังและต้องการซื้อบ้านหลังที่ 2 จากเดิมกู้ได้สูงสุด 60% เพิ่มเป็น 70% ของมูลค่าบ้าน ตัวอย่างเช่น หากซื้อบ้านหลังที่ 2 ราคา 10 ล้านเหรียญไต้หวัน ภายใต้เกณฑ์เดิมจะกู้ได้สูงสุด 6 ล้านเหรียญ และต้องเตรียมเงินเองอย่างน้อย 4 ล้านเหรียญ แต่เมื่อเพิ่มเพดานสินเชื่อเป็น 70% จะสามารถกู้ได้สูงสุด 7 ล้านเหรียญ ทำให้เงินที่ต้องเตรียมเองลดลงเหลืออย่างน้อยประมาณ 3 ล้านเหรียญ
อีกมาตรการหนึ่งเกี่ยวข้องกับผู้ประกอบการที่กู้เงินเพื่อซื้อที่ดิน ก่อนหน้านี้ผู้กู้ต้องรับรองว่าจะเริ่มก่อสร้างภายในระยะเวลาที่กำหนด เพื่อป้องกันการกู้เงินไปซื้อและถือครองที่ดินเพื่อเก็งกำไร แต่เนื่องจากโครงการบางประเภทต้องใช้เวลานานในการรวบรวมที่ดิน ขออนุญาต และผ่านขั้นตอนของหน่วยงานรัฐ ธนาคารกลางจึงยกเลิกข้อกำหนดเรื่องระยะเวลาเริ่มก่อสร้าง และเปลี่ยนมาให้ธนาคารผู้ให้สินเชื่อพิจารณาตามสถานการณ์จริงของแต่ละโครงการแทน
อย่างไรก็ตาม การปรับครั้งนี้ไม่ได้หมายความว่าไต้หวันยกเลิกมาตรการควบคุมตลาดอสังหาริมทรัพย์ แต่เป็นการผ่อนเงื่อนไขบางส่วนให้ยืดหยุ่นขึ้น ทั้งสำหรับผู้ซื้อบ้านที่มีความต้องการด้านที่อยู่อาศัยจริงและผู้ประกอบการที่พัฒนาโครงการ ขณะที่ธนาคารกลางยังต้องรักษาสมดุลระหว่างการเพิ่มความคล่องตัวให้ตลาดกับการควบคุมความเสี่ยงและป้องกันการเก็งกำไรในภาคอสังหาริมทรัพย์






 /
 ฟังรายการ


