

 /
 播放聆聽

 醫療奉獻獎/山區醫療27年 郭約瑟陪困頓心靈重見曙光
搜尋
推播熱門報導
 2022-02-18 18:18(12-11 18:05更新)
 採訪撰稿:謝佳興


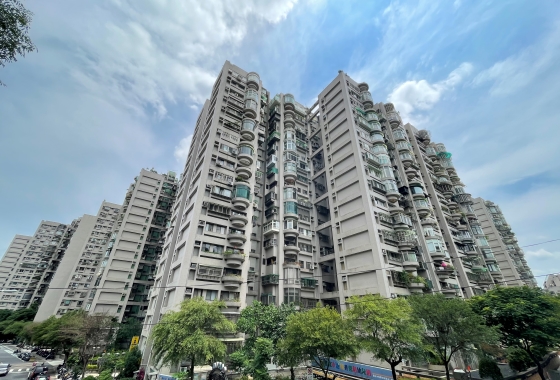
金管會再出手打炒房,宣布調高銀行的5項不動產貸款風險權數,使得銀行承作貸款成本大增。學者今天(18日)指出,事關銀行資本適足性,銀行放款意願勢必將會降低,打炒房有宣示效果以及部分壓抑效果,因為這只會影響到需要貸款進入房市的投資、炒作行為,但對於海外匯回資金的資產配置操作,並無抑制效果,仍不至於會反轉房市。
為壓抑過熱房市,各部會持續加大打炒房力度,金管會日前就宣布即日起,全面提高本國銀行從事五大不動產抵押貸款所適用的風險權數,包含法人房貸、自然人的第三戶房貸、購地、餘屋貸款、工業區閒置土地貸款等,風險權數最高拉到200%,且適用在新貸款、舊案續貸以及轉貸案。
景文科技大學財務金融系副教授章定煊18日分析,風險權數與銀行資本適足率相關,權數越高,使得銀行需要更多的資本額來支持放貸,對銀行而言,不太可能為了增加不動產貸款而增資,這對房市來說,確實是有宣示打炒房以及壓抑的效果。
不過,章定煊認為,這項措施能夠壓抑的投資買氣,是經由銀行貸款進入房市的投機客,效果其實有限,不至於反轉房市。他說:『(原音)對於投資客來說,他大概會有個心理壓力存在,可能會稍微觀望,把這個市況稍微冷卻一下,會讓市場是趨緩一些,但是他不至於會讓房市整個反轉,因為目前在操作這些的人他很多資金都是從海外撤退回來的,他們不見得一定要使用銀行貸款。』
章定煊表示,打炒房政策需要時間,短則一、兩年才會見效,真正要讓房價有所鬆動,關鍵還是在於政府對房價態度為何,若政府明確宣示,不希望房價漲到民眾所得無法負擔,使得漲價的預期心理瓦解,才有可能讓房價變得更親民。